Avant de louer un logement pour les vacances, vérifiez si votre assurance habitation comprend une garantie responsabilité civile villégiature pour les dommages dont vous pourriez répondre. Distinguez-la de la garantie villégiature, qui peut protéger certains de vos biens personnels endommagés pendant le séjour. Contrôlez ensuite les événements couverts, les personnes assurées, la durée, les exclusions, les plafonds et les franchises.
En France, un vacancier louant un meublé de tourisme n’est pas soumis à une obligation légale générale d’assurance. Il peut néanmoins rester responsable des dommages causés pendant son séjour. Une vérification avant la réservation permet donc d’identifier les protections existantes et les éventuels compléments nécessaires.
La garantie villégiature est-elle obligatoire pour louer en vacances ?
En France, le vacancier qui loue un meublé de tourisme n’est pas soumis à une obligation légale générale d’assurance, comme le précisent les règles du meublé touristique publiées par Service Public. Une assurance peut néanmoins être exigée par le contrat de location, et l’absence d’obligation ne supprime pas la responsabilité du locataire en cas de dommages.
Le propriétaire peut ainsi demander une attestation avant de remettre les clés. Même sans cette exigence, un incendie ou une fuite d’eau dont le vacancier serait responsable peut entraîner des frais importants. La bonne question n’est donc pas seulement de savoir si l’assurance est obligatoire, mais quelles responsabilités sont effectivement couvertes.
Quels risques la garantie villégiature peut-elle couvrir ?
La protection du logement loué ne doit pas être confondue avec celle des effets personnels : France Assureurs détaille ces différences dans sa présentation de l’assurance des locations de vacances. Chaque garantie répond à un type de dommage et reste soumise aux événements et aux limites prévus par le contrat.
La garantie responsabilité civile villégiature couvre, selon le contrat, la responsabilité du vacancier lorsqu’il est à l’origine d’un événement garanti, notamment un incendie ou un dégât des eaux. Elle doit être distinguée de la garantie villégiature qui peut couvrir certains biens personnels endommagés. Les recours des voisins et des tiers ainsi que les dommages au mobilier loué doivent être vérifiés dans les clauses applicables.
| Protection | Objet à vérifier | Limite essentielle |
|---|---|---|
| Responsabilité civile villégiature | Responsabilité de l’occupant pour les événements garantis dont il est à l’origine, envers le propriétaire et, selon la couverture, les tiers | Événements et responsabilités garantis |
| Biens personnels | Effets personnels endommagés pendant le séjour | Biens admissibles, exclusions et plafonds |
| Assurance annulation | Frais perdus lorsque le séjour est annulé pour un motif garanti | Motifs acceptés et limites d’indemnisation |
| Assurance du propriétaire | Certains dommages au logement selon les clauses souscrites | Étendue de l’abandon de recours et protection des tiers |
Par exemple, la couverture d’un dégât des eaux dans l’appartement ne signifie pas nécessairement que des bagages volés seront indemnisés. De même, une assurance annulation protège contre certains frais de réservation perdus, pas contre les dégradations causées pendant le séjour.
Les clauses à vérifier avant de réserver
Le nom de la garantie ne suffit pas à confirmer son application. Consultez les conditions générales et particulières de votre assurance habitation et comparez-les aux caractéristiques de votre séjour.
- Personnes assurées : vérifier que les occupants concernés bénéficient de la garantie.
- Logement admissible : confirmer que le type d’hébergement loué entre dans les locaux couverts.
- Durée et dates : contrôler la période exacte du séjour et une éventuelle durée maximale.
- Territoire : vérifier que la destination relève de la zone géographique garantie.
- Événements : identifier les sinistres couverts et les responsabilités prises en charge.
- Exclusions : rechercher les situations, usages et biens qui ne bénéficient pas de la protection.
- Plafonds et franchises : identifier le montant maximal d’indemnisation et la part restant éventuellement à charge.
- Formalités : contrôler les obligations de déclaration préalable, d’attestation ou les exigences du loueur.
Pour les montants, ne vous arrêtez pas au plafond annoncé : examinez aussi la franchise. Une indemnisation possible ne signifie pas que tous les frais d’un sinistre seront remboursés. De même, une exclusion doit être lue dans sa formulation exacte plutôt que supposée applicable à toutes les assurances.
Lorsqu’un appartement ou un studio est envisagé pour des vacances à Arêches-Beaufort, ses caractéristiques et les dates du séjour doivent être confrontées aux conditions de l’assurance habitation. La page de l’AGENCE DU BEAUFORTAIN présente différents hébergements avec leurs critères descriptifs : plus d’informations ici. Ces renseignements permettent de préciser le projet avant de demander à son assureur si les garanties s’appliquent réellement à cette location.
Qui est responsable si un sinistre touche le logement ?
Un sinistre ne concerne pas nécessairement le seul logement occupé : les voisins peuvent également subir des dommages. La DGCCRF explique les responsabilités et recours locatifs, ce qui rappelle l’importance de vérifier séparément la garantie envers le propriétaire et celle qui protège contre les réclamations des tiers.
Prenons une fuite d’eau. Si elle provient d’un équipement mal utilisé par le vacancier, la question de sa responsabilité se pose différemment de celle d’une fuite due à une installation défectueuse ou insuffisamment entretenue. L’origine du dommage doit être examinée avant de déterminer qui peut être responsable et quelle assurance solliciter.
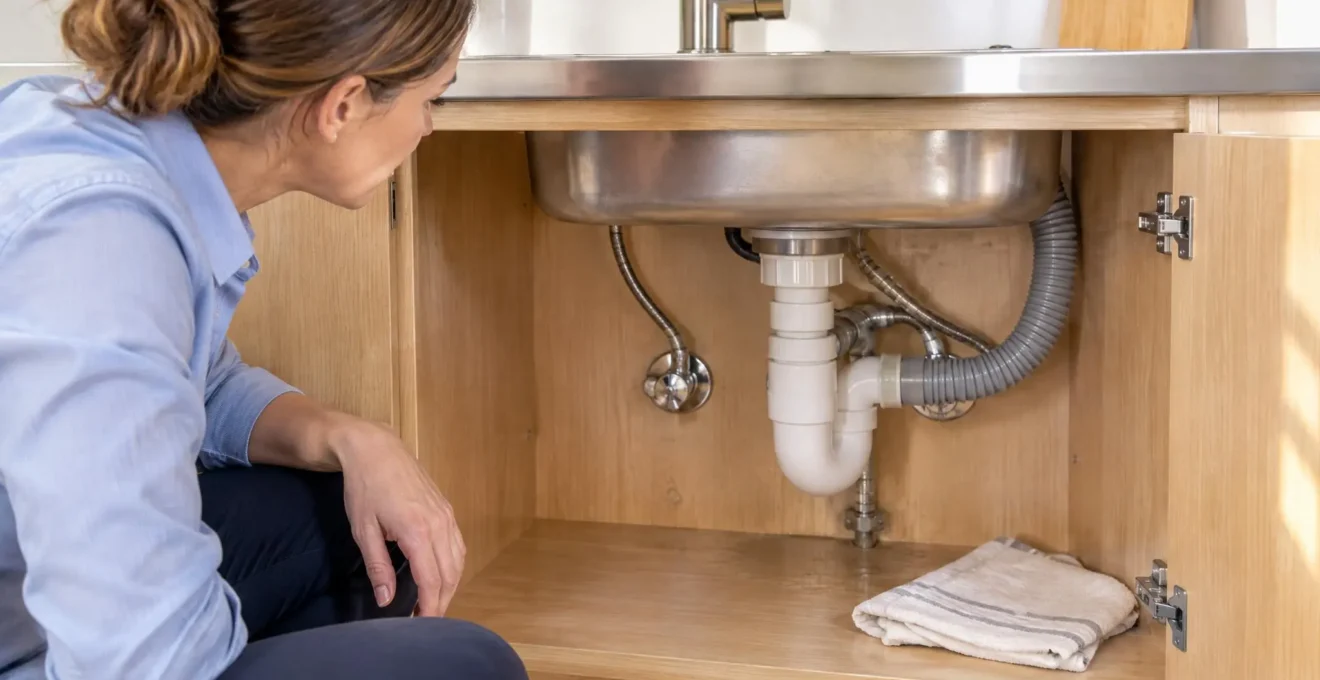
Une fuite liée à une mauvaise utilisation d’un équipement ne soulève pas les mêmes questions qu’un dommage provoqué par un défaut d’entretien des installations. L’examen des responsabilités lors d’un dégât des eaux aide à comprendre pourquoi la cause du sinistre et les documents disponibles influencent l’analyse de la situation.
Quelles solutions si la garantie habitation ne suffit pas ?
Trois voies peuvent être examinées : mobiliser ou étendre son contrat personnel, vérifier l’assurance souscrite par le propriétaire ou souscrire une protection temporaire. Leur intérêt dépend des garanties déjà disponibles et des risques restant à couvrir.
Utiliser ou étendre son assurance habitation
Commencez par rechercher la responsabilité civile villégiature dans votre contrat multirisque habitation. Si elle existe, vérifiez qu’elle couvre les dates, le logement et les occupants concernés, ainsi que les recours éventuels des voisins. Si certaines situations sont exclues ou si les plafonds ne conviennent pas, interrogez l’assureur sur une extension possible.
Cette extension doit être confirmée par les documents contractuels applicables. Une simple déclaration orale ne permet pas de connaître précisément les garanties accordées.
Vérifier les garanties souscrites par le propriétaire
Avec une renonciation à recours simple, le propriétaire et son assureur renoncent, dans les limites prévues, à réclamer au locataire responsable certains dommages au logement, notamment après un incendie ou un dégât des eaux. Cette clause doit figurer dans l’engagement de location et dans le contrat d’assurance du propriétaire. Elle ne protège pas automatiquement contre les recours des voisins et des tiers : le locataire doit donc vérifier sa propre responsabilité civile pour ces dommages.
Avec une assurance pour le compte de qui il appartiendra assortie d’un abandon de recours, le locataire peut bénéficier de la couverture du propriétaire pour les incendies et les dégâts des eaux, y compris à l’égard des voisins et des tiers. Dans les deux mécanismes, les autres dégradations commises par le locataire peuvent rester à sa charge.
Souscrire une assurance temporaire
Lorsque l’assurance habitation personnelle ne convient pas et que la couverture du propriétaire ne répond pas aux risques identifiés, une assurance temporaire peut être envisagée pour la durée du séjour.
Examinez alors les mêmes critères : responsabilité locative, protection des voisins, événements couverts, exclusions, franchises et plafonds. La durée limitée du contrat ne constitue pas, à elle seule, une preuve de couverture suffisante.
En pratique, le contrat personnel doit couvrir la responsabilité du vacancier envers le propriétaire et, si nécessaire, les tiers. Une renonciation à recours simple concerne les recours du propriétaire pour les sinistres visés ; une assurance pour le compte de qui il appartiendra avec abandon de recours peut également couvrir les voisins et les tiers pour l’incendie et les dégâts des eaux. Une assurance temporaire dépend de ses propres garanties et exclusions.
Comment obtenir une attestation adaptée au séjour ?
Une attestation peut faciliter les échanges avec le loueur, mais elle ne crée pas de garantie supplémentaire. Elle doit correspondre à la protection réellement souscrite et au séjour envisagé.
- Relire le contrat : repérer les garanties villégiature dans les conditions générales et particulières, ainsi que leurs éventuelles restrictions.
- Présenter le séjour : communiquer à l’assureur les dates, l’adresse, le type de logement, les occupants et les exigences contractuelles du loueur.
- Obtenir une confirmation : demander une attestation ou une réponse écrite adaptée et, si nécessaire, examiner une extension ou une assurance temporaire avant le départ.
Conservez les documents reçus avec les informations de réservation. Si un point demeure ambigu, faites préciser par écrit l’événement ou la responsabilité concernée plutôt que de supposer que la garantie s’appliquera.
État des lieux et sinistre : les réflexes utiles
Pour un meublé de tourisme, l’état des lieux d’entrée et de sortie est recommandé, même s’il n’est pas généralement obligatoire. Effectué contradictoirement avec le propriétaire ou son représentant, il permet de décrire les équipements et de comparer leur état au départ.
À l’arrivée, vérifiez les murs, les sols, la robinetterie, les appareils et le mobilier. Signalez les anomalies observées et conservez des photographies nettes et pertinentes. À la sortie, procédez à une comparaison avec les constats initiaux.
À retenir : Un état des lieux et des photos datées peuvent aider à établir l’état du logement, mais ne remplacent jamais une assurance couvrant effectivement la responsabilité du vacancier.
Si un sinistre survient, prenez d’abord les mesures nécessaires pour limiter les dommages sans vous exposer à un danger. Prévenez rapidement le propriétaire ou l’agence et votre assureur. Documentez les circonstances, les dégâts observables et les démarches effectuées, puis respectez le délai de déclaration applicable à la nature du sinistre.
Avant le départ, trois situations sont possibles : si les garanties, les personnes assurées et les caractéristiques du séjour sont confirmées, conservez les justificatifs ; si la couverture est insuffisante, demandez à l’assureur une extension ou examinez une assurance temporaire ; si une clause reste ambiguë, obtenez une confirmation écrite avant de considérer le séjour comme couvert.
Une fois cette vérification faite, il reste utile de préparer un état des lieux précis, avec un inventaire des équipements et des photographies pertinentes. Cette précaution facilite la comparaison entre l’arrivée et le départ, sans remplacer les garanties du contrat d’assurance.