Acheter une maison représente un investissement majeur, souvent l’achat le plus important d’une vie. Face au prix affiché, la question surgit immédiatement : cette somme est-elle réellement celle que vous devrez payer, ou existe-t-il une marge de manœuvre ? Contrairement à une idée répandue, aucun pourcentage universel de négociation ne s’applique à toutes les situations. La marge réelle dépend du contexte local, de la tension du marché dans le secteur visé et de la situation propre du vendeur. Plusieurs milliers d’euros peuvent séparer une offre argumentée d’un achat au prix affiché, mais une offre mal calibrée peut également faire perdre le bien au profit d’un autre acquéreur. La clé réside dans une analyse objective des prix réels pratiqués dans le département concerné, complétée par l’observation de facteurs concrets : durée de mise en vente, état du bien, diagnostics et comparables du secteur.
Points clés pour négocier le prix d’une maison
- La marge de négociation varie fortement selon la tension du marché local, sans règle universelle applicable partout.
- Comparer le prix affiché au prix réel du marché au m² du département constitue le premier argument objectif.
- La durée de mise en vente, la situation du vendeur et l’état du bien modulent le potentiel de négociation.
- Une offre argumentée repose sur des données vérifiables : transactions récentes, diagnostics, travaux à prévoir.
- Les conditions suspensives au compromis de vente protègent l’acheteur et sécurisent le prix négocié.
Jusqu’à combien peut-on négocier le prix d’une maison ?
Réponse directe : Selon le baromètre LPI-iad relayé par Immoprêt, la marge de négociation moyenne atteignait 9 % dans l’ancien fin 2025, avec 10,2 % pour les maisons contre 7,5 % pour les appartements. Ces fourchettes demeurent indicatives : dans une zone tendue où la demande excède l’offre, la marge peut se réduire à 2 ou 3 %, voire disparaître, tandis qu’un bien affichant une longue durée de mise en vente dans un marché détendu peut laisser place à une décote supérieure à 10 %.
La négociation immobilière ne repose pas sur un pourcentage fixe applicable mécaniquement à toute transaction. Le marché français présente des disparités considérables entre territoires : une maison vendue dans les Alpes-Maritimes, où le prix moyen au m² avoisine 6 085 € selon les données communiquées par la marque, ne se négocie pas avec les mêmes marges qu’un bien équivalent dans la Creuse, où le prix moyen au m² se situe autour de 1 045 €. Une réduction de 5 % représente ainsi plus de 30 000 € sur une maison de 100 m² dans le premier département, contre environ 5 000 € dans le second. Cette différence de montant absolu explique pourquoi un même pourcentage n’a pas le même sens ni la même acceptabilité selon le secteur.
La tension du marché local constitue le facteur déterminant. Dans une zone où plusieurs acheteurs se positionnent sur chaque bien mis en vente, le vendeur dispose d’une position de force et accepte rarement une décote significative. À l’inverse, lorsque l’offre de biens dépasse la demande et que les délais de vente s’allongent, le vendeur devient plus réceptif à une offre inférieure au prix initial. Pour évaluer cette tension, consulter les annonces et les prix par département permet de situer le bien visé par rapport aux transactions réellement conclues dans le secteur. Les portails spécialisés comme celui proposant d’acheter une maison donnent accès à ces repères de marché indispensables avant toute offre.
Un bien en vente depuis plusieurs semaines ou mois signale souvent un écart entre le prix affiché et les attentes du marché. Cette durée d’exposition constitue un levier de négociation concret : elle indique que le vendeur n’a pas trouvé acquéreur au prix demandé et peut se montrer plus flexible. À l’inverse, une maison mise en vente récemment dans une zone recherchée laisse peu de marge, car d’autres acheteurs peuvent se manifester rapidement.
Rappel important : Aucune fourchette de négociation ne peut être garantie. Les pourcentages mentionnés sont des moyennes constatées sur le marché français et ne constituent pas une règle applicable automatiquement. Chaque situation dépend du contexte local, de l’état du bien et de la situation personnelle du vendeur.
Les facteurs qui déterminent la marge de négociation réelle
La marge de négociation d’une maison résulte du croisement de plusieurs variables objectives, observables avant toute offre. Le premier facteur, déjà évoqué, concerne la tension du marché local. Cette tension se mesure concrètement par le délai moyen de vente dans le secteur : plus les biens trouvent acquéreur rapidement, moins la marge de négociation est importante. À l’inverse, un marché où les maisons restent affichées plusieurs mois signale une offre supérieure à la demande, ouvrant un espace de discussion sur le prix.
L’écart entre le prix affiché et le prix réel du marché au m² constitue le deuxième facteur déterminant. Un vendeur peut fixer un prix au-dessus des transactions récentes du secteur, par méconnaissance du marché ou par volonté de tester la demande. Comparer le prix demandé avec les ventes effectivement conclues dans le quartier ou la commune permet de détecter cet écart. Lorsque le prix affiché dépasse de 10 ou 15 % les transactions comparables récentes, une marge de négociation substantielle existe mécaniquement, car le marché ne validera probablement pas ce niveau de prix sans ajustement.
Les disparités géographiques illustrent cette nécessité d’une analyse locale. Les données communiquées par la marque montrent qu’entre les Alpes-Maritimes autour de 6 085 €/m² et la Creuse autour de 1 045 €/m², le rapport de prix dépasse cinq fois. Cette variation s’observe également à l’intérieur d’un même département, entre zones urbaines recherchées et secteurs ruraux plus calmes. Appliquer une fourchette de négociation nationale à un bien particulier revient à ignorer cette réalité de marché : seule la connaissance des prix locaux permet de calibrer une offre réaliste.
La situation personnelle du vendeur influence directement sa capacité de négociation. Un vendeur contraint par une mutation professionnelle, un divorce ou une succession acceptera souvent une décote plus importante qu’un propriétaire sans urgence temporelle. Ces informations ne sont pas toujours accessibles, mais certains signaux les révèlent indirectement : une baisse de prix après plusieurs mois de vente, une mention « vente rapide souhaitée » dans l’annonce, ou encore un bien vendu via succession mentionné explicitement. Ces situations créent un déséquilibre favorable à l’acheteur, à condition de formuler une offre respectueuse et argumentée.
Enfin, le type de bien et son état général modulent la marge de négociation. Une maison nécessitant des travaux importants, révélés par les diagnostics techniques ou observables lors de la visite, justifie une décote correspondant au coût estimé de ces travaux. À l’inverse, un bien récemment rénové, conforme aux normes énergétiques et sans défaut apparent, laisse peu de prise à la négociation, car le vendeur peut attendre un acquéreur acceptant son prix.
Comment justifier une offre inférieure avec des arguments objectifs ?
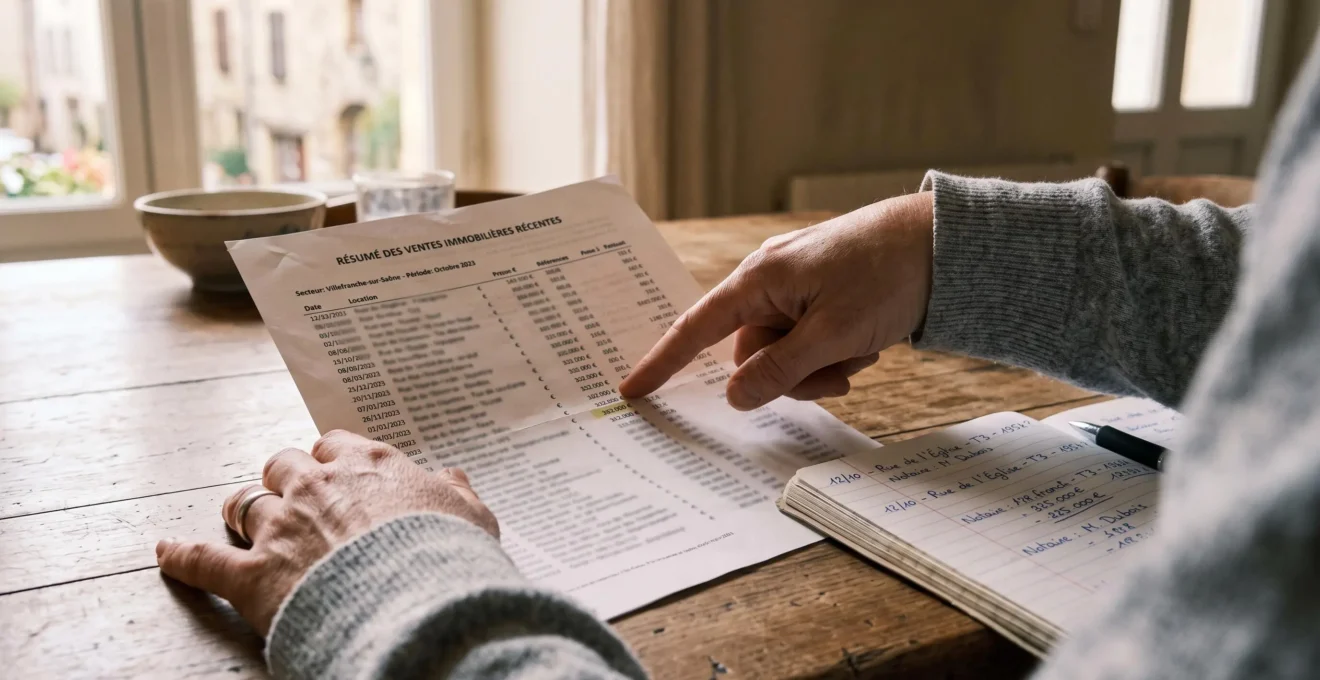
Construire une offre inférieure au prix affiché exige de rassembler des arguments objectifs que le vendeur pourra difficilement contester. La méthode la plus solide consiste à comparer le prix demandé aux transactions réellement conclues dans le secteur. Les prix au m² des ventes récentes, disponibles via les observatoires immobiliers et les bases de données notariales, fournissent un repère factuel. Si le prix affiché dépasse de 8 à 10 % la moyenne des transactions comparables récentes, cet écart devient l’argument central de l’offre : le marché local ne valide pas ce niveau de prix, et votre proposition se cale sur les transactions effectives.
Les défauts constatés lors de la visite et les diagnostics techniques obligatoires constituent le deuxième pilier de l’argumentation. Selon la réglementation française, le vendeur doit fournir un dossier de diagnostics techniques comprenant notamment le diagnostic de performance énergétique, l’état des installations électriques et de gaz, la présence d’amiante ou de termites selon la zone. Un DPE classé F ou G signale une forte consommation énergétique et impose, de fait, des travaux de rénovation énergétique pour améliorer le confort et la valeur du bien. Chiffrer ces travaux via un ou plusieurs devis permet de justifier une décote correspondante : si la rénovation énergétique est estimée à 20 000 €, votre offre peut légitimement intégrer cette somme en déduction du prix affiché.
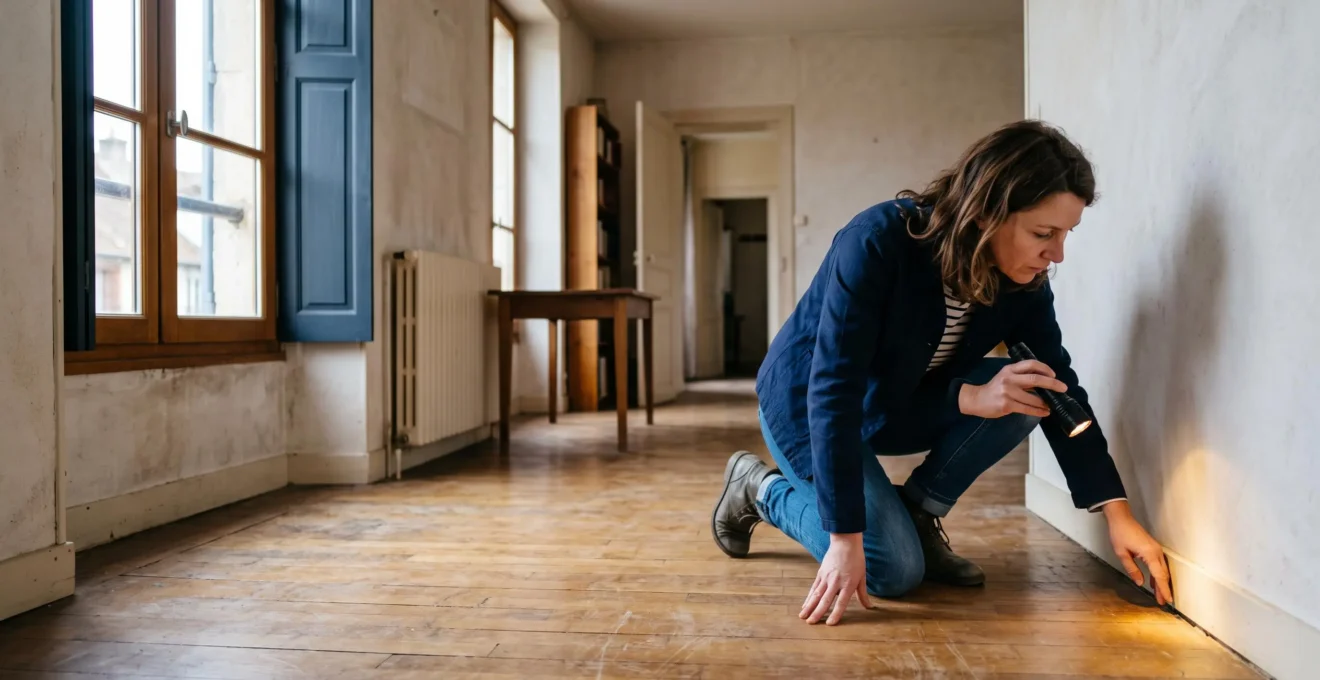
Les travaux d’entretien courant ou de mise aux normes visibles lors de la visite renforcent également l’argumentation. Une toiture à réviser, des menuiseries vétustes, une installation de chauffage obsolète ou des problèmes d’humidité apparents représentent des coûts futurs que vous devrez supporter. Réunir des estimations de professionnels du bâtiment transforme ces observations en montants concrets et démontre au vendeur que votre offre inférieure reflète l’état réel du bien, non une tentative de sous-évaluation arbitraire. Identifier les critères d’estimation du bien permet de structurer cette analyse et d’affiner votre proposition.
La formulation de l’offre doit équilibrer deux objectifs contradictoires : économiser suffisamment pour que la négociation ait un sens financier, sans choquer le vendeur au point qu’il refuse toute discussion. Une tactique consiste à formuler une première offre légèrement inférieure à votre objectif réel, laissant une marge de progression pour la négociation. Par exemple, si votre analyse du marché local et des travaux vous conduit à estimer le juste prix à 10 % sous le prix affiché, vous pouvez commencer par proposer 12 %, puis progresser vers 10 % si le vendeur contre-propose. Cette montée en puissance démontre votre bonne foi et votre capacité à vous ajuster, tout en maintenant l’ancrage de votre offre finale sur des données objectives.
Cas pratique
Un acquéreur repère une maison de 120 m² affichée à 300 000 € dans une commune où le prix moyen au m² constaté lors des transactions récentes se situe à 2 350 €, soit environ 282 000 € pour cette surface. Le DPE classe le bien en F, et un artisan estime à 18 000 € les travaux d’isolation et de remplacement de la chaudière. L’acquéreur formule une offre à 270 000 €, argumentée par l’écart avec le marché local (18 000 €) et le coût des travaux énergétiques (18 000 €), tout en précisant qu’il peut s’engager rapidement sous réserve d’obtention de son prêt. Le vendeur contre-propose à 285 000 €, et l’achat se conclut finalement à 278 000 €, soit une économie de 22 000 € par rapport au prix initial, justifiée par des données vérifiables.
De l’offre d’achat au compromis de vente : sécuriser la négociation
Une fois la négociation aboutie sur un montant, le processus juridique de l’achat immobilier en France passe par plusieurs étapes encadrées par la loi. L’offre d’achat constitue la première formalisation de votre proposition. Contrairement à une idée répandue, une offre d’achat écrite engage juridiquement son auteur pendant le délai de validité indiqué : si le vendeur l’accepte dans ce délai, vous êtes tenu de poursuivre la transaction aux conditions proposées, sauf à invoquer une clause suspensive prévue dès l’offre. Cette portée juridique impose de formuler une offre réfléchie, accompagnée systématiquement de conditions suspensives protectrices, notamment l’obtention du financement bancaire.
Le compromis de vente, signé après acceptation de l’offre, formalise définitivement les conditions de la transaction. Selon la FNAIM, un délai minimum d’un mois doit être accordé à l’acquéreur pour obtenir son prêt, ce délai étant en pratique souvent porté à 45 ou 60 jours dans le compromis de vente. Cette condition suspensive de prêt protège l’acheteur : si la banque refuse le financement dans le délai prévu, le compromis est annulé sans pénalité et le dépôt de garantie éventuellement versé est intégralement restitué. Sans cette clause, un refus de prêt vous exposerait à perdre votre dépôt de garantie, généralement fixé à 5 ou 10 % du prix, et à d’éventuelles poursuites du vendeur pour non-exécution de la vente.
L’acheteur non professionnel d’un logement existant bénéficie également d’un délai légal de rétractation de 10 jours calendaires après notification du compromis de vente, selon Service-Public.fr. Ce délai permet de renoncer à l’achat sans justification et sans pénalité, offrant une protection supplémentaire en cas de doute ou de découverte d’un élément nouveau après signature. Le délai court à partir du lendemain de la première présentation de la lettre recommandée notifiant l’acte à l’acheteur.
Le notaire intervient dès la rédaction du compromis de vente et supervise l’ensemble de la transaction jusqu’à la signature de l’acte authentique de vente. Son rôle consiste à vérifier la validité juridique de la transaction, la conformité des diagnostics, l’absence d’hypothèque ou de servitude non déclarée, et à s’assurer que toutes les conditions suspensives sont levées avant la signature définitive. Le prix négocié est ainsi sécurisé juridiquement, et le notaire garantit que le transfert de propriété interviendra aux conditions convenues. Consulter des ressources complémentaires sur l’estimation du bien peut renforcer votre compréhension avant signature.
Précaution essentielle avant signature : Relire attentivement le compromis de vente, vérifier que toutes les conditions suspensives protectrices sont mentionnées (obtention du prêt, absence de servitude, conformité des diagnostics), et s’assurer que le prix final correspond exactement au montant négocié. Toute ambiguïté doit être levée avant signature, car le compromis engage juridiquement les deux parties.
Préparer sa négociation : les étapes concrètes avant de faire une offre
Aborder la négociation du prix d’une maison requiert une préparation méthodique, transformant les informations de marché en décision d’achat sécurisée. La première étape consiste à définir précisément votre budget maximal, en tenant compte de votre apport personnel, de votre capacité d’emprunt validée auprès d’une banque ou d’un courtier, et des frais annexes (frais de notaire, travaux éventuels, déménagement). Ce budget maximal fixe la limite absolue au-delà de laquelle vous ne pouvez aller, même si la négociation échoue partiellement.
La deuxième étape vise à estimer le prix réel du bien visé, indépendamment du prix affiché par le vendeur. Cette estimation repose sur la collecte des prix au m² des transactions récentes dans le secteur, l’analyse de l’état général du bien, l’identification des travaux à prévoir et l’examen des diagnostics techniques. Plus cette estimation est fondée sur des données vérifiables, plus votre offre sera crédible face au vendeur. Rassembler des comparables récents, des devis de professionnels pour les travaux détectés et une analyse des prix locaux constitue le socle de cette évaluation.
- Valider votre budget maximal
Obtenez un accord de principe de financement auprès de votre banque ou d’un courtier, en précisant votre apport, vos revenus et votre capacité d’emprunt. Intégrez dans ce budget les frais de notaire (environ 7 à 8 % du prix dans l’ancien) et une réserve pour les travaux éventuels.
- Analyser le prix du marché local
Consultez les prix au m² des ventes récentes dans la commune ou le quartier visé, via les observatoires des notaires, les bases de données publiques ou les portails immobiliers spécialisés. Identifiez plusieurs biens comparables vendus dans les six derniers mois.
- Estimer les travaux et défauts du bien
Lors de la visite, notez tous les défauts visibles et demandez au vendeur les diagnostics techniques obligatoires. Sollicitez des devis auprès d’artisans pour chiffrer les travaux de rénovation énergétique, de toiture, de plomberie ou d’électricité si nécessaire.
- Calculer votre marge de négociation réaliste
Croisez l’écart entre le prix affiché et le prix du marché local, le coût estimé des travaux, la durée de mise en vente du bien et la tension du marché. Définissez une fourchette de négociation fondée sur ces données objectives.
- Rassembler vos arguments et formuler l’offre
Préparez un document synthétique présentant vos comparables de marché, vos devis de travaux et votre offre chiffrée. Formulez une première proposition légèrement en dessous de votre objectif final pour laisser une marge de progression.
Lorsque l’écart entre le prix affiché et votre estimation du juste prix dépasse vos capacités d’analyse personnelle, ou lorsque le montant de la transaction justifie une sécurisation renforcée, recourir à une estimation professionnelle apporte un argument supplémentaire. Les professionnels de l’immobilier disposent d’outils d’analyse de marché approfondis et d’une connaissance fine des transactions locales. Consulter les méthodes et outils d’estimation professionnelle permet de compléter votre propre analyse et de renforcer la crédibilité de votre offre face au vendeur.
La négociation immobilière repose finalement sur un équilibre entre analyse objective et capacité de décision rapide. Un bien correctement évalué et une offre argumentée réduisent le risque de surpayer, tandis que des conditions suspensives adaptées au compromis de vente protègent votre engagement financier. Aborder cette négociation avec méthode et repères concrets transforme une décision anxiogène en processus maîtrisé, sans qu’aucun résultat ne puisse être garanti à l’avance.